Avis N26 2026 : une bonne banque pour un indépendant ? Prix, limites, alternative
Avis N26 2026 : prix relevés le 22/10 (0 à 16,90 €/mois), note Trustpilot réelle (4,2/5, 22 % d’avis 1 étoile), limites du compte Business et alternative Shine.
 Par Alexandre Mercier, rédacteur en chef · notre méthode
Transparence : certains liens sont affiliés. Ils financent le site sans surcoût pour vous et n'influencent pas nos notes.
Sommaire
- Notre verdict sur N26 en 30 secondes
- N26, c’est quoi exactement ?
- Combien coûte N26 en 2026 ?
- Ce que N26 fait vraiment bien
- Les avis clients : que disent vraiment les utilisateurs ?
- N26 pour un indépendant : les limites du compte Business
- N26 ou Shine : lequel choisir pour encaisser votre activité ?
- Avez-vous besoin d’un compte pro séparé ?
- Comment ouvrir un compte N26 sans mauvaise surprise
- Notre avis final sur N26
- FAQ : vos questions sur N26
En bref : notre avis sur N26 est bon pour un compte du quotidien ou de voyage, plus réservé pour un indépendant. La banque est solide (licence bancaire allemande, dépôts garantis jusqu’à 100 000 €) et l’offre Standard est gratuite. Mais au 22 octobre 2026, sa note Trustpilot est de 4,2/5 avec 22 % d’avis 1 étoile, surtout pour des comptes bloqués. Côté pro, le compte N26 Business est réservé aux entrepreneurs individuels et n’a ni chèques ni facturation. Pour encaisser votre activité, Shine est mieux armé.
« N26 avis » fait partie des recherches bancaires les plus tapées en France. Normal : la néobanque berlinoise promet un compte gratuit ouvert en quelques minutes depuis son téléphone. La plupart des avis en ligne parlent pourtant du voyage et des cartes, rarement de ce qui compte quand on est freelance, micro-entrepreneur ou artisan.
Nous avons relevé le 22 octobre 2026 les grilles tarifaires officielles de N26 (comptes personnels et Business), lu sa FAQ d’éligibilité, sa page d’aide sur les chèques, et passé en revue ses avis Trustpilot, positifs comme négatifs. Voici ce qu’il faut savoir avant d’ouvrir un compte, sans enjoliver.
Notre verdict sur N26 en 30 secondes
| Critère | Notre avis | En une phrase |
|---|---|---|
| Prix | 8,5/10 | Offre Standard gratuite, paiements par carte gratuits partout dans le monde. |
| Application | 8,5/10 | Fluide, sous-comptes, plafonds réglables soi-même : c’est sa grande force. |
| Sécurité des dépôts | 9/10 | Vraie banque agréée par la BaFin, garantie jusqu’à 100 000 €. |
| Service client | 5/10 | Chat 7j/7, mais beaucoup de plaintes sur les cas complexes. |
| Usage professionnel | 5,5/10 | Compte Business limité aux entrepreneurs individuels, sans chèques ni factures. |
Note globale ccima : 7,3/10. Un très bon compte secondaire, pratique en voyage. Comme compte principal d’une activité, nous recommandons de regarder ailleurs.
N26, c’est quoi exactement ?
N26 est une banque en ligne allemande fondée en 2013 à Berlin. Depuis 2016, elle détient une licence bancaire allemande complète délivrée par la BaFin, le régulateur financier allemand. Concrètement, ce n’est pas un simple intermédiaire : c’est une banque, et vos dépôts sont protégés jusqu’à 100 000 € par la garantie des dépôts des banques allemandes. La société revendique plus de 1 600 salariés et une présence dans 24 pays.
Tout se passe dans l’application : ouverture, carte, virements, épargne, investissement en actions et ETF, et désormais un fonds monétaire géré par Fidelity (attention, ce n’est pas un dépôt garanti : le capital peut baisser). Il n’y a ni agence, ni conseiller attitré.
Combien coûte N26 en 2026 ?
Prix relevés sur la grille tarifaire officielle de N26 le 22 octobre 2026. La version Business reprend exactement les mêmes prix, avec en plus un petit cashback sur les paiements par carte.
| Offre | Prix | Retraits gratuits en euros | Ce qu’elle ajoute |
|---|---|---|---|
| Standard | Gratuit | 2 par mois | Carte virtuelle gratuite, carte physique à 10 €, retraits hors zone euro à 1,7 % |
| Smart | 4,90 €/mois | 3 par mois | Carte physique incluse, jusqu’à 10 sous-comptes Espaces, outils de budget |
| Go | 9,90 €/mois | 5 par mois | Retraits sans frais hors zone euro, assurances voyage, cashback de 1 % en voyage hors EEE |
| Metal | 16,90 €/mois | 8 par mois | Carte en métal, assurance téléphone et protection des achats, épargne à 1,50 % brut |
En Business, le cashback est de 0,1 % sur les paiements par carte avec Standard, Smart et Go, et de 0,5 % avec Metal. Les paiements par carte sont gratuits dans le monde entier pour toutes les offres, sans frais de change : c’est le gros point fort de N26 pour qui voyage ou paie des fournisseurs étrangers.
⚠️ Méfiez-vous des chiffres recopiés
Plusieurs avis bien classés sur Google annoncent encore « 3 retraits gratuits » en Standard, une offre « You » ou un compte rémunéré « jusqu’à 3 % ». Au 22 octobre 2026, la grille officielle indique 2 retraits gratuits en Standard, l’offre s’appelle Go, et le compte Épargne Express rapporte 0,25 % brut (Standard et Smart), 0,55 % (Go) ou 1,50 % (Metal).
Ce que N26 fait vraiment bien
- Un compte gratuit sans condition de revenus, ouvert en quelques minutes avec une pièce d’identité et un smartphone.
- Les paiements à l’étranger sans frais, quelle que soit la devise, même avec l’offre gratuite.
- Une application très bien conçue : notifications instantanées, blocage de la carte en un geste, plafonds de paiement et de retrait que l’on modifie soi-même. Même certains clients mécontents sur Trustpilot reconnaissent ce point.
- Des sous-comptes (Espaces) dès l’offre Smart, pratiques pour mettre de côté la TVA ou les cotisations.
- Une vraie banque, avec la garantie des dépôts allemande, là où beaucoup de néobanques sont des établissements de paiement.
Les avis clients : que disent vraiment les utilisateurs ?
Sur Trustpilot, au 22 octobre 2026, N26 obtient 4,2/5 sur 43 386 avis, dont 6 392 reçus au cours des 12 derniers mois. La répartition est très polarisée : 63 % de 5 étoiles, mais 22 % de 1 étoile. N26 invite régulièrement ses clients à laisser un avis et répond à 92 % des avis négatifs (Trustpilot signale qu’elle utilise potentiellement l’IA pour rédiger ces réponses).
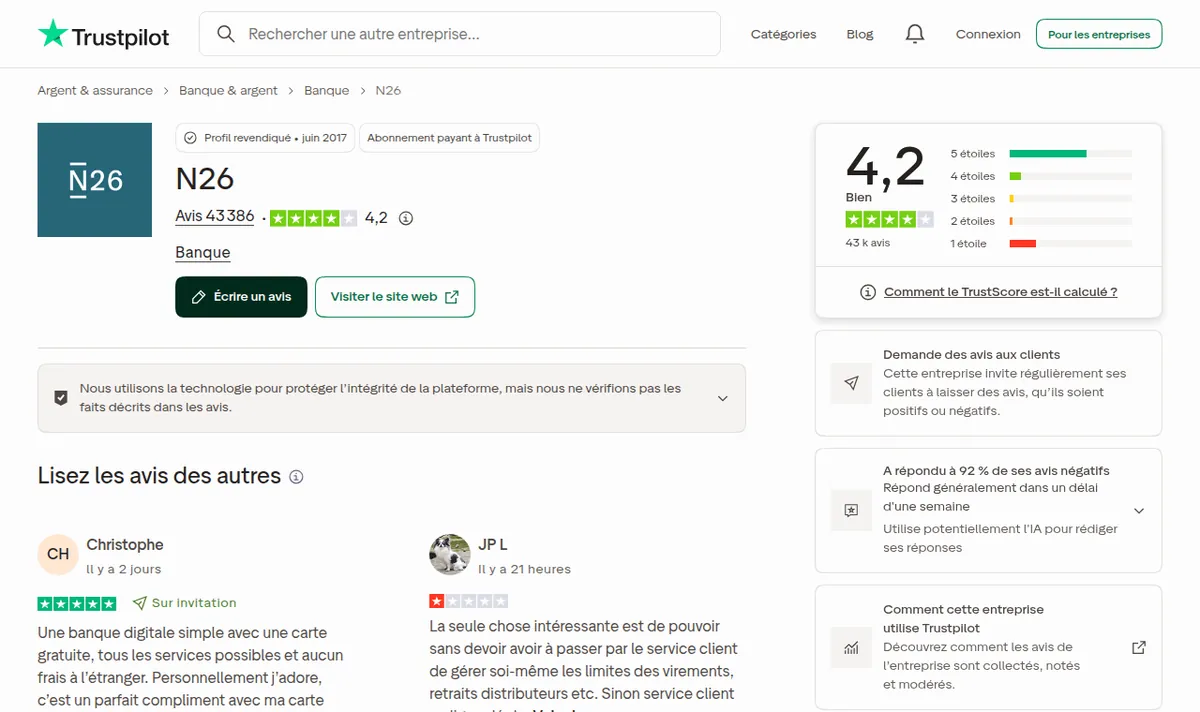
Nous avons lu les avis 1 étoile les plus récents. Trois motifs reviennent sans cesse :
- Des comptes bloqués puis fermés du jour au lendemain, avec des fonds qui mettent des semaines à revenir. N26 répond qu’il s’agit de contrôles réglementaires ;
- Un service client jugé robotisé, efficace pour les questions simples, beaucoup moins pour un litige ou une fraude ;
- Des successions qui traînent pendant des mois, avec des documents redemandés plusieurs fois.
Pourquoi ces fermetures ? Toutes les banques européennes sont tenues à des obligations de lutte contre le blanchiment : un virement inhabituel (une grosse somme, un premier paiement Airbnb, un client étranger) peut déclencher une vérification. Chez une banque 100 % en ligne, sans agence ni conseiller, le client se retrouve seul face au chat pendant la clôture de compte. Pour un particulier, c’est pénible. Pour un indépendant dont les clients paient sur ce compte, c’est une vraie menace pour la trésorerie.
À l’inverse, sur Moneyvox, la note de 1/5 repose sur seulement 17 avis : trop peu pour en tirer une conclusion. Les avis positifs, eux, saluent la simplicité et l’absence de frais en voyage.
N26 pour un indépendant : les limites du compte Business
C’est la partie que les autres avis zappent. N26 propose un compte Business, mais avec des conditions précises, lues dans la FAQ de sa page Business le 22 octobre 2026 :
1. Réservé aux entrepreneurs individuels. Le compte s’ouvre à vos nom et prénom légaux ; N26 précise que le nom de votre entreprise ne peut figurer ni sur le compte ni sur la carte. Un micro-entrepreneur ou un entrepreneur individuel peut donc l’ouvrir, pas une SASU, une EURL ou une SARL.
2. Pas si vous êtes déjà client. Pour être éligible, il ne faut pas déjà être utilisateur de N26, et le compte doit servir principalement à l’activité professionnelle.
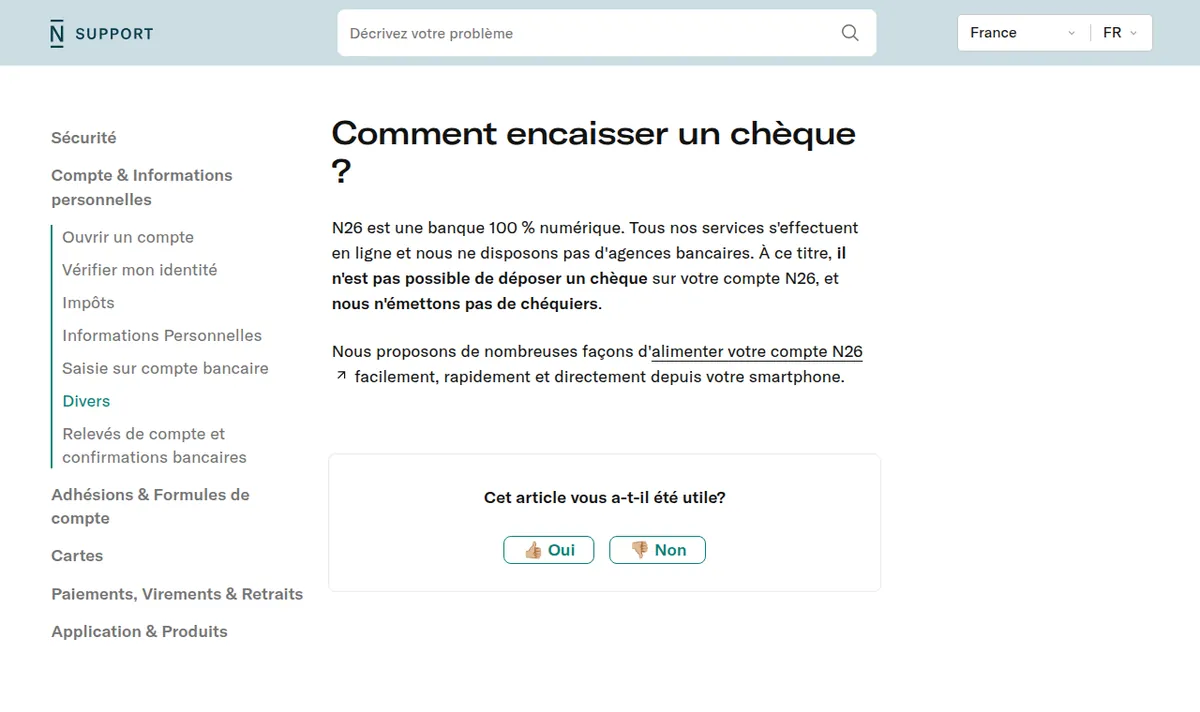
3. Pas de chèques. L’aide officielle est claire : impossible de déposer un chèque sur un compte N26, et la banque n’émet pas de chéquiers. Pas de dépôt d’espèces en France non plus. Si certains de vos clients paient par chèque, c’est bloquant.
4. Aucun outil de facturation. La grille Business ne mentionne ni devis, ni factures, ni facture électronique. Or depuis septembre 2026, il faut pouvoir recevoir ses factures fournisseurs via une plateforme agréée. Avec N26, il vous faudra un logiciel à côté.
Offre Free à 0 € HT/mois · facturation illimitée incluse
N26 ou Shine : lequel choisir pour encaisser votre activité ?
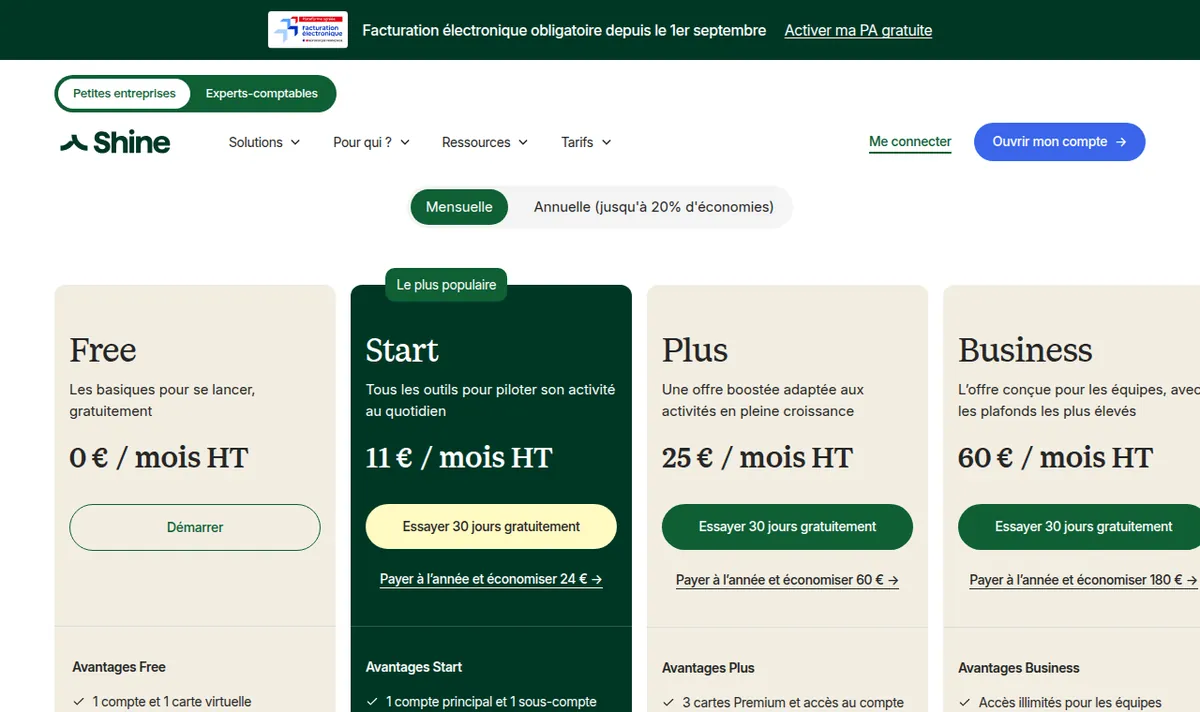
Shine est un compte pro français, conçu dès le départ pour les indépendants et les petites sociétés. Juridiquement, c’est un établissement de paiement agréé par l’ACPR (et non une banque) : d’après ses mentions légales, vos fonds sont fonds cantonnés sur un compte dédié à la Société Générale, séparés de l’argent de Shine. Les tarifs ci-dessous sont ceux de la page tarifs officielle de Shine au 22 octobre 2026.
| N26 Business | Shine | |
|---|---|---|
| Offre gratuite | Business Standard, 0 € | Free, 0 € HT |
| Offre suivante | Business Smart, 4,90 €/mois | Start, 11 € HT/mois (30 jours d’essai) |
| Sociétés (SASU, EURL, SARL) | Non, entrepreneurs individuels seulement | Oui |
| IBAN français | Proposé (FAQ N26) | Oui, dans toutes les offres |
| Dépôt de chèques | Impossible | En option (5 € HT) en Free, 2 inclus par mois en Start |
| Devis et factures | Non | Illimités dès l’offre gratuite |
| Facture électronique | Non mentionnée | Incluse, Shine est plateforme agréée |
| Paiement par carte hors euro | Gratuit | 2 % en Free, 1,75 % en Start |
| Engagement | Non précisé sur la grille | Sans engagement, résiliable à tout moment |
| Note Trustpilot (22/10/2026) | 4,2/5 (43 386 avis, compte N26 global) | 4,6/5 (7 808 avis) |
Choisissez N26 si vous êtes entrepreneur individuel, que vous voyagez beaucoup ou payez souvent en devises, et que vous n’encaissez jamais de chèques. C’est aussi un excellent compte secondaire pour vos dépenses perso.
Choisissez Shine si vous voulez un compte pro qui fait aussi votre facturation, si vous êtes (ou serez) en société, ou si vous tenez à un service client joignable par des humains : Shine affiche une équipe basée en France disponible 7j/7, et ses 6 % d’avis 1 étoile sur Trustpilot sont loin des 22 % de N26. Le détail est dans notre avis complet sur Shine, et notre comparatif des meilleurs comptes pro en ligne met les deux face à Qonto et aux autres.
💡 Notre conseil de prudence
Quel que soit votre choix, évitez de concentrer toute votre trésorerie sur une seule néobanque. Un compte pro pour l’activité, un compte perso ailleurs : si l’un est gelé pendant une vérification, vous gardez de quoi payer vos charges.
Avez-vous besoin d’un compte pro séparé ?
Pour un micro-entrepreneur, la loi impose un compte dédié à l’activité dès que le chiffre d’affaires dépasse 10 000 € deux années de suite, mais pas forcément un compte « professionnel » au sens bancaire. Toutes les nuances sont dans notre article compte pro auto-entrepreneur : obligatoire ou pas ?
Dans la pratique, séparer vos flux simplifie tout : le suivi des encaissements, la déclaration URSSAF, la préparation des virements SEPA de cotisations. Un compte N26 perso utilisé pour l’activité fonctionne, mais vous perdez la facturation intégrée et le rapprochement avec vos factures. Si vous hésitez aussi avec Qonto, lisez notre comparatif Shine vs Qonto.
Comment ouvrir un compte N26 sans mauvaise surprise
- Choisissez le bon type de compte : personnel ou Business. Vous ne pourrez pas ouvrir le Business si vous êtes déjà client N26.
- Commencez par l’offre Standard : la carte virtuelle suffit pour Apple Pay ou Google Pay. La carte physique coûte 10 € en Standard.
- Gardez vos justificatifs sous la main (factures, contrats) : en cas de contrôle sur un virement, c’est ce qui accélère le déblocage.
- Ne faites pas de N26 votre seul compte tant que vous n’avez pas quelques mois de recul.
Sans engagement · compte, carte virtuelle et factures illimitées à 0 € HT
Notre avis final sur N26
N26 reste l’une des applications bancaires les plus agréables du marché, gratuite pour l’essentiel, avec des paiements en devises sans frais et la sécurité d’une vraie banque agréée. Pour un compte perso ou un compte de voyage, c’est un bon choix.
Pour un indépendant, le tableau est moins rose : compte Business fermé aux sociétés, pas de chèques, pas de factures, et une part d’avis 1 étoile (22 %) qui reflète surtout des comptes gelés lors de contrôles. Si votre compte doit encaisser vos clients et gérer votre facturation, un compte pro français comme Shine est plus adapté, et son offre gratuite permet de comparer sans risque.
Comment nous avons analysé « Avis N26 »
- Tarifs officiels N26 Business (Standard gratuit, Smart 4,90 €, Go 9,90 €, Metal 16,90 € par mois) et FAQ d’éligibilité (n26.com, relevé le 22/10/2026)
- Tarifs officiels N26 comptes personnels (mêmes prix, 2 à 8 retraits gratuits en euros selon l’offre, taux d’épargne 0,25 % à 1,50 %) (n26.com, relevé le 22/10/2026)
- Note et avis clients de N26 sur Trustpilot (4,2/5 sur 43 386 avis, 22 % de 1 étoile) (fr.trustpilot.com, relevé le 22/10/2026)
- Aide N26 : pas de dépôt de chèque ni de chéquier (support.n26.com, relevé le 22/10/2026)
- Tarifs officiels Shine (Free 0 €, Start 11 €, Plus 25 €, Business 60 € HT par mois, sans engagement) (shine.fr, relevé le 22/10/2026)
- Note et avis clients de Shine sur Trustpilot (4,6/5 sur 7 808 avis) (fr.trustpilot.com, relevé le 22/10/2026)
- Mentions légales Shine (établissement de paiement agréé ACPR, fonds cantonnés à la Société Générale) (shine.fr, relevé le 22/10/2026)
- Lecture complète des 5 pages les mieux classées sur Google pour cette recherche, pour vérifier ce qu’elles disent et ce qu’elles oublient.
Article rédigé par Alexandre Mercier. Détails : notre méthode et notre financement. Une erreur ou un tarif qui a changé ? Écrivez-nous, nous corrigeons sous 48 heures ouvrées.
FAQ : vos questions sur N26
Quels sont les inconvénients de N26 ?
Au 22 octobre 2026 : pas de chéquier ni de dépôt de chèque, pas de dépôt d’espèces en France, seulement 2 retraits gratuits par mois en zone euro avec l’offre Standard, une carte physique payante (10 €) sans abonnement, et un service client essentiellement par chat. Le reproche le plus fréquent sur Trustpilot concerne les comptes bloqués ou clôturés après un contrôle, avec des fonds parfois longs à récupérer.
Quelle banque se cache derrière N26 ?
Aucune autre : N26 Bank SE est elle-même une banque, basée à Berlin, avec une licence bancaire allemande complète délivrée par la BaFin depuis 2016. Vos dépôts sont couverts jusqu’à 100 000 € par le système de garantie des dépôts des banques allemandes. En France, elle opère via sa succursale N26 Bank SE, Succursale France.
N26 ou Revolut : lequel choisir ?
Pour un usage personnel et le voyage, les deux se valent sur les paiements en devises ; Revolut affiche une meilleure note sur Trustpilot (4,7/5 contre 4,2/5 pour N26 au 22/10/2026). Pour encaisser une activité professionnelle, ni l’un ni l’autre n’est notre premier choix : un compte pro français avec facturation intégrée, comme Shine, est plus adapté.
Un auto-entrepreneur peut-il utiliser N26 ?
Oui, avec le compte N26 Business, ouvert à votre nom propre : N26 précise qu’il est destiné aux travailleurs indépendants exerçant sous leur nom, et que le nom de l’entreprise ne peut figurer ni sur le compte ni sur la carte. Il faut l’utiliser principalement pour l’activité pro, et ne pas déjà être client N26. Une société (SASU, EURL, SARL) ne peut pas l’ouvrir.
Quelles sont les banques en ligne à éviter ?
Plutôt que des noms, regardez trois points avant d’ouvrir : le statut (banque ou établissement de paiement agréé, et quelle garantie protège vos fonds), la note Trustpilot avec la part d’avis 1 étoile et leur motif, et ce qui manque pour votre activité (chèques, espèces, facturation). Une néobanque peut être excellente en compte secondaire et mal adaptée en compte principal.
N26 est-elle fiable ?
Sur le plan de la sécurité des dépôts, oui : c’est une banque agréée en Allemagne, avec garantie jusqu’à 100 000 €. Le point faible est ailleurs : la gestion des contrôles de lutte contre le blanchiment, qui peut se traduire par un compte gelé ou fermé du jour au lendemain. D’où notre conseil de ne pas y concentrer tout l’argent de votre activité.
Offre Free à 0 € HT/mois · IBAN français · facturation incluse
À lire ensuite
Shine compte pro avis 2026 : notre analyse complète pour les indépendants
Shine est-il le meilleur compte pro pour les indépendants en 2026 ? Offres Start à 9€/mois, fonctionnalités, inconvénients : notre…
Shine vs Qonto : comparatif compte pro 2026
✅ Shine à 0 € en solo, Qonto payant mais multi-utilisateurs. Ils ne visent pas le même client : espèces, chèques et international les…
Avis Shine 2026 : que vaut vraiment le compte pro ?
⭐ 150 000 clients, plan gratuit, adossé à Cegid depuis 2025. Notre test dit surtout à qui Shine ne convient pas, et ce que coûtent…